新闻

ITA 赴弗莱贝格工业大学调研低碳锡技术(2026.07.30)

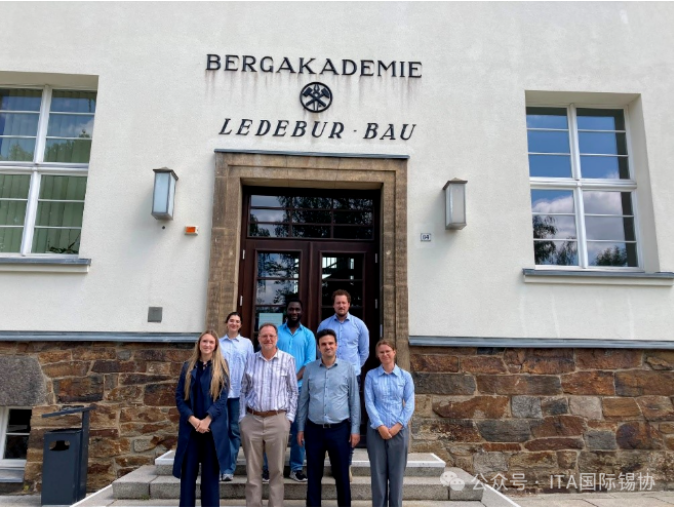
随着市场对负责任来源关键原材料的需求增加,降低原生锡和再生锡生产的碳足迹变得日益重要。为了解能够支持这一转型的新兴技术,国际锡业协会(ITA)近日访问了德国弗莱贝格工业大学有色金属冶金研究所。

此次访问是ITA技术团队持续开展的一项工作的一部分,旨在识别和评估有望推动锡业迈向更可持续未来的创新技术。 

ITA代表团由Jeremy Pearce博士、Georgia Laurie和ITA实习生Iona Boulton组成,并与Alexandros Charitos教授及其研究团队会面。参与交流的研究人员还包括Vangelis Palavos-Chesper、Stephen Kwegyir、Sara Shakeri和Ludwig Blenau。 

该研究所在可持续提取冶金方面享有国际声誉,研究涵盖火法冶金、湿法冶金和电冶金。 

通过技术报告和实验室参观,团队了解了一系列低碳技术,包括以氢气为还原剂的锡生产、碱法处理、电积以及含锡残渣回收。

新一代原生锡和再生锡生产研究

此次访问的重点之一,是该研究所利用氢气还原锡石(锡的主要矿石)开展锡生产研究。 

与传统碳基还原剂相比,以氢气替代碳基还原剂有望显著降低原生锡生产相关的温室气体排放。 

实验室规模试验已成功制得纯度达99.6%的金属锡,其中约50.4%的锡在还原阶段直接转化为金属锡。值得注意的是,剩余的锡保留在可浸出炉渣中,可通过后续处理回收;该工艺在减少对化石碳依赖的同时,为实现较高的整体锡回收率提供了路径。 

研究团队还介绍了一种碱熔-浸出工艺,利用氢氧化钠(NaOH)可回收约95%的锡。该湿法冶金方法可高效将锡浸出至溶液中,并与研究所其他低碳提取技术形成互补。 

在此基础上,研究人员展示了碱性电积路线,可直接从氢氧化钠(NaOH)或氢氧化钾(KOH)电解液中沉积金属锡。碱熔与电积技术结合,展示了利用替代工艺回收和精炼锡的一体化路径,有望同时提高回收效率和环境表现。 

最后一项报告聚焦于利用生物质衍生还原剂对富氯、富硫含锡残渣进行资源化处理。以可再生生物碳替代传统化石碳,该工艺旨在从处理难度较高的二次物料中回收有价值的锡,同时减少再生锡生产相关的温室气体排放。这项研究反映出业界对循环工艺路线浓厚的兴趣,即在支持工业脱碳的同时最大化资源利用。 

这些项目共同表明,未来锡生产可能更多地将氢冶金、湿法提取、电化学精炼和可持续还原剂相结合,以在原生和再生生产环节降低排放、提高资源效率。 

从实验室研究到中试设施

在报告结束后,ITA代表团参观了弗莱贝格工业大学的研究实验室和中试设施,现场了解了其中多项技术如何转化为实际加工设备。 

参观内容包括用于研究碱性电积的电解系统、支持火法冶金研究的顶吹浸没式熔炼炉(TSL)及其他高温炉,以及专门开展湿法冶金处理的实验室。 

这些设施使研究人员能够在锡价值链的多个环节研究创新加工技术,涵盖原生提取直至从二次资源中回收锡。 

此次访问还为研究人员与ITA技术团队开展技术交流提供了宝贵机会,双方就新兴加工技术、当前行业挑战和未来研究机会交换了看法。

 展望未来

研究机构与产业界的合作,将在加速关键原材料低碳技术发展方面发挥重要作用。此类访问有助于深入了解新兴研究,同时加强学术界与全球锡业之间的联系。 

ITA技术团队将继续跟踪原生锡和再生锡生产低碳技术的发展,并加强与弗莱贝格工业大学等领先科研机构以及全球科研界的联系。 

通过和开发下一代冶金技术的研究人员密切合作,ITA旨在更好了解新兴创新及其提升全球锡价值链可持续性、效率和循环性的潜力。 


Renison矿第二季度产量下滑(2026.07.30)

澳大利亚锡矿商Metals X(ASX:MLX)表示,受矿石品位下降、设备可用率限制和回收率降低影响,Renison矿第二季度产量较上一季度下降。 

该公司持有运营合资企业Bluestone Mines Tasmania 50%股权。公司报告称,第二季度锡精矿含锡量为2,809吨,较第一季度下降2.7%。不过,受锡价上涨抵消产量下滑影响,整个运营项目的收入环比增长3.0%。 

受设备可用率限制、采场接续延误以及矿内斜坡道堵塞影响,矿石产量环比下降6.1%。此外,由于高品位Area 5采区出现贫化以及采矿顺序调整,采出锡矿石品位小幅降至1.58% Sn。 

尽管如此,随着公司从一季度破碎机故障中恢复,选矿处理量增长14.6%。入选矿石矿物组成变化导致回收率下降,低硫矿石对多个选矿回路造成影响。 

受井下修复工作增加、大规模设备维护、燃油价格上涨、额外处理成本增加以及整体产量下降等因素影响,C1现金生产成本上升8.6%,至每吨锡20,253澳元(约合人民币16.55万元)。 

由于新建矿山排水基础设施、电力和通信工程、通风系统升级及其他地面基础设施项目资本开支增加,全维持成本(AISC)上升7.1%,至每吨锡34,867澳元(约合人民币16.42万元)。 

本季度,Metals X发布了更新后的矿产资源量估算:资源量为2,180万吨,锡品位1.38%,含锡金属量300,300吨,较上次公告增加7%。公司计划在第三季度发布更新后的矿山寿命计划和矿石储量。 

ITA观点:尽管面临运营挑战,Renison矿产量仍相对稳定。锡价高企继续支持Bluestone Mines Tasmania合资企业推进重大资本项目,并投资Stellar Resources等锡矿开发企业。

锡价高企,Alphamin第二季度盈利创历史新高(2026.07.23)

锡矿商Alphamin Resources(多伦多证券交易所创业板代码:AFM;约翰内斯堡证券交易所代码:APH)表示,受锡价高企推动,公司位于刚果(金)东部的Bisie矿2026年第二季度盈利创历史新高。

公司公布的息税折旧摊销前利润(EBITDA)为1.67亿美元(约合人民币11.3亿元),环比增长6.0%,公司实际销售锡矿(含锡)均价上涨5.4%,同时销量保持稳定,两者共同促进了利润增长。

公司二季度锡精矿产量(含锡量)为5,013吨,环比基本持平。矿石处理量虽然增长4.7%,但原矿锡品位下降了2.9%至3.3%,回收率下降了1.6%至72.8%,抵消了处理量的增长。

由于当前采区金属硫化物含量高于平均水平,比重相近物料(即密度接近分选临界值的物料)过多,导致矿石品位与回收率下降,选矿效率降低。

由于特许权使用费、出口税、营销佣金及净冶炼收益分成等费用增加,每吨锡的全维持成本(AISC)环比上升6.0%,至19,043美元。

此外,Alphamin表示,燃油价格上涨推高了矿山的柴油及其运输成本压力。公司称,其燃油库存此前一直维持在满库水平,目前仍处于满库状态。

公司还更新了矿区周边勘探进展,表示目前钻探结果不一,下一步将继续开展航空电磁测量,并同步进行地球化学和地球物理勘查。Alphamin计划继续钻探,测试Mpama North与Mpama South矿床之间的空白区域。

Mpama North和Mpama South矿床剖面图及拟钻孔位置

资料来源: Alphamin Resources

公司计划于2026年第四季度发布更新后的矿产资源量和储量估算。

关于刚果(金)东北部暴发的埃博拉疫情,公司表示,尽管北基伍省已报告多起病例,但Bisie矿所在的Walikale卫生区尚无病例。作为预防措施,公司已加强卫生管理和筛查程序,预计运营不会受到影响。

ITA观点:在锡价维持历史高位的背景下,Bisie矿的稳定生产为Alphamin带来创纪录的盈利,并为进一步勘探提供了更多资金。尽管当地出现新的挑战,公司仍保持可靠运营,为市场提供稳定的锡供应。


Oropesa项目获授“公共利益优先”地位(2026.07.08)

澳大利亚锡矿勘探公司Elementos(ASX: ELT)宣布,其位于西班牙的Oropesa项目已获授“公共利益优先”(Overriding Public Interest)类别认定,这将为项目许可审批流程提供积极支持。 

Elementos董事总经理Joe David表示,这“标志着Oropesa锡项目取得重要里程碑,并进一步强化了安达卢西亚政府对该项目的有力支持”。 

安达卢西亚自治区政府授予该项目的这一地位,说明认可该项目将为当地可持续发展带来实质性的环境、经济和社会效益。 

据公司称,这将为项目审批提供更明确的路径,尤其是在取水许可和涉水公用设施相关事项方面。 

水资源获取是该项目许可路径中的关键环节。欧盟法规要求企业在申请许可时,除技术和环境考量外,还需证明项目具备公共利益的理由。此次公共利益类别认定满足了上述要求的第一部分。 

在2025年4月发布最终可行性研究后,公司正推进最终项目审批、融资及开发工作,为最终投资决定作准备。 

安达卢西亚工业、能源和矿业部长Jorge Paradela上个月曾在西班牙塞维利亚国际锡业大会上发言。他表示,该部预计将在“今年年底或2027年上半年”前授予Oropesa项目许可。 

ITA观点:ITA很高兴看到安达卢西亚政府继续对该锡项目给予有力支持。2025年欧洲对精锡进口的依赖度达到66%,Elementos的垂直一体化锡项目有望支持该地区的锡需求,并帮助欧洲降低全球供应扰动带来的影响。 

Elementos是ITA勘探与开

俄罗斯精锡产量有望自2028年起随新冶炼厂建设而扩大(2026.07.08)

俄罗斯矿业公司Seligdar表示,其目前正在建设中的Amur冶炼厂,计划于2028年第四季度开始生产金属锡。 

该公司旗下锡业务子公司Rusolovo在2025年依托两座矿山生产了3,500吨精矿含锡;与此同时,公司已投入大量资金,通过提升生产效率和开展尾矿再处理,扩大其现有采矿业务规模。 

目前,Seligdar的锡精矿主要在俄罗斯现有唯一冶炼厂——新西伯利亚冶炼厂进行冶炼,也在中国进行精炼。 

随着该公司计划扩大精矿产量,Amur冶炼厂预计将具备年产8,300吨精锡的产能。该厂一期工程资本支出预计为176亿卢布(约合人民币16.0亿元)。 

Rusolovo旗下Tin Ore 公司首席执行官Igor Korytov表示,公司今年已开始建设“Amur冶炼厂”,并计划“形成采矿、选矿以及最终冶炼的完整生产周期”。 

此外,该公司位于俄罗斯远东地区的绿地项目Pyrkakay Stockworks锡多金属项目仍在开发中。该矿山项目计划于2028年投产,公司预计其年产量为8,000吨精矿含锡量,这将使Seligdar的采矿产量超过其自身冶炼产能。 

目前,俄罗斯精锡金属供应略有过剩,产量仅略高于每年2,500吨的国内消费量,剩余锡金属则出口至中国。 

如果Amur冶炼厂和Pyrkakay项目按计划建成,俄罗斯的锡精矿和精锡金属产量都将提升,并可能增加进入国际市场的俄罗斯原产锡数量。


电池巨头探索锡在钠离子电池中的应用(2026.07.08)

全球头部电池制造商对锡基钠离子电池技术的关注持续升温。最新研究显示,比亚迪也开始在早期研究阶段探索先进含锡负极材料。 

安徽师范大学研究人员与深圳比亚迪锂电池有限公司合作,开发出一种新型碳包覆异质结构材料,将硫化锌(ZnS)、二硫化锡(SnS₂)和氧化锡(SnO₂)结合在一起。该研究旨在解决钠离子电池面临的一项关键挑战:开发既能储存大量钠离子、又能保持长期循环稳定性的负极材料。 

传统石墨在钠离子体系中的表现较差,而锡能够与钠形成合金,从而提供更高的理论容量。不过,充放电过程中出现的显著体积变化,可能导致电极随时间发生劣化。因此,全球研究人员正在探索新的方法,以在不牺牲高储能能力的前提下稳定锡基材料。 

在这项最新研究中,团队设计了一种空心异质结构,将硫化锡、氧化锡与硫化锌结合,并包覆在导电碳壳之中。多种材料形成的界面被称为异质结,有助于改善电子传输和钠离子扩散;同时,空心碳包覆结构也为循环过程中的体积膨胀提供了缓冲空间。 

该负极材料在100次循环后表现出612mAhg⁻¹的可逆容量;在1.0Ag⁻¹电流密度下循环400次后,仍保持471mAhg⁻¹;并且可在−10°C下继续运行,130次循环后仍保持247mAhg⁻¹。原位拉曼光谱和X射线衍射结果也证实,在反复充放电循环中,该材料的电化学反应具有高度可逆性。 

尽管该材料仍处于实验室研究阶段,但此次合作值得关注,因为参与方包括比亚迪旗下子公司,而比亚迪是全球最大的电动汽车和电池制造商之一。在这一阶段已有产业方参与,或表明随着钠离子电池技术持续成熟,市场对替代负极材料的商业兴趣正在上升。 

这并非首次有主要电池制造商与学术研究团队共同探索锡基钠离子电池负极。今年早些时候,ITA也曾重点介绍过宁德时代的相关研究。宁德时代同样是全球电池行业龙头企业之一,这进一步显示出产业界对先进含锡负极材料的兴趣仍在延续。 

随着钠离子电池逐步接近商业化应用,大学与主要制造商之间的研究合作,可能在推动有前景的实验室材料转化为实用电池系统方面发挥越来越重要的作用。 


Mon – Fri 09:00 – 17:30

ITA北京(原ITRI北京)

北京代表处

北京市东城区建国门内大街18号二座1114

总机: 00 8610 6808 0915

ITA英国总部(原ITRI)